09 กันยายน 26

ระบบติดตามหนี้ด้วย AI: โทรหาคนที่ใช่ ในเวลาที่ใช่ ด้วยวิธีที่ใช่

ทีม Collection ส่วนใหญ่ยังโทรหาลูกหนี้ ทุกคนในลิสต์โดยไม่มีการจัดลำดับ ระบบติดตามหนี้ด้วย AI เปลี่ยนวิธีนี้ โดยวิเคราะห์ว่าควรโทรหาใคร เมื่อไหร่ และผ่านช่องทางไหน เพื่อเพิ่มอัตรา การกู้คืนโดยไม่ต้องเพิ่มทีมงาน ระบบติดตามหนี้ด้วย AI คือเครื่องมือที่ช่วยให้ทีม Collection โฟกัสกับบัญชีที่มีโอกาสกู้คืนได้จริง ในเวลาที่เหมาะสม และผ่านช่องทางที่มีประสิทธิผลที่สุด
AI Debt Collection — ระบบติดตามหนี้ด้วย AI สำหรับสถาบันการเงินไทย

ระบบติดตามหนี้ด้วย AI

ความท้าทายของทีมติดตามหนี้เมื่อต้องรับมือระบบติดตามหนี้ด้วย AI กำลังเปลี่ยนวิธีที่ทีม Collection ทำงาน ในทุกๆ วัน ทีมที่มีจำนวน จำกัดต้องเผชิญกับบัญชีค้างชำระหลักหมื่นรายการ โดยระบบเดิมไม่สามารถคัดแยกหรือจัดลำดับความสำคัญของลูกหนี้ได้อย่างแม่นยำ ทำให้ทีมต้องเสียเวลาไปกับลูกหนี้ที่พร้อมชำระเอง หรือกลุ่มที่ไม่สามารถติดตามได้ ในขณะที่ลูกหนี้กลุ่มเสี่ยงสูงที่มีโอกาสฟื้นฟูได้กลับถูกมองข้าม การขาด Data Insights ในการจัดลำดับความสำคัญ จึงนำไปสู่ต้นทุนการดำเนินงานที่สูงขึ้น และอัตราการชำระคืนที่ลดลงอย่างน่าเสียดายการไล่โทรไปตามลำดับรายชื่อจึงไม่ต่างจากการกระจายกำลังคนที่ดีที่สุดขององค์กรออกไปอย่างเท่า ๆ กัน ทั้งกับบัญชีที่แทบไม่มีโอกาสได้รับชำระและบัญชีที่ลูกหนี้จะจ่ายเองอยู่แล้ว และและนี่คือจุดที่ระบบติดตามหนี้ด้วย AI เข้ามาเปลี่ยนสมการไม่ใช่ด้วยการโทรที่รวดเร็วขึ้น หากแต่ด้วยการบอกทีมงานตั้งแต่ต้นว่าควรทุ่มเวลาและกำลังคนที่มีอยู่อย่างจำกัดไปที่บัญชีไหนก่อน

ระบบติดตามหนี้ด้วย AI (AI-Driven Debt Collection) คือเทคโนโลยีที่ใช้ปัญญาประดิษฐ์วิเคราะห์พฤติกรรม ประวัติการชำระเงิน และระดับความเสี่ยงของลูกหนี้แต่ละรายแบบเรียลไทม์ เพื่อโทรหาคนที่ใช่ ในเวลาที่ใช่ ด้วยวิธีที่ใช่ ช่วยเพิ่มอัตราการกู้คืนหนี้ (Recovery Rate) และลดต้นทุนการดำเนินงาน (Cost-to-Collect) โดยไม่จำเป็นต้องขยายทีมงาน ระบบทำงานในรูปแบบ Modular Structure ที่ตั้งค่าได้ง่าย สามารถเชื่อมต่อกับ Core Banking หรือระบบสินเชื่อเดิมได้ทันที รองรับวงจรสินเชื่อครบวงจรตั้งแต่ Loan Origination, Loan Management ไปจนถึง AMC Solutions

ประเด็นสำคัญ

จัดลำดับความสำคัญอย่างแม่นยำ: ลดการสูญเสียทรัพยากรจากการไล่โทรตามรายชื่อแบบสุ่ม ย้ายกำลังคนไปโฟกัสบัญชีที่มีมูลค่าและโอกาสกู้คืนสูงสุด

เปลี่ยนจากการตั้งรับเป็นการป้องกัน: AI คาดการณ์ความเสี่ยง NPLs ล่วงหน้าก่อนเกิดการค้างชำระจริง ช่วยให้องค์กรเข้าดูแลลูกหนี้เชิงรุกได้ทันท่วงที

Personalized Communication: เลือกช่องทางและช่วงเวลาที่ลูกหนี้แต่ละกลุ่มมีแนวโน้มตอบสนองสูงสุด ช่วยเพิ่มอัตราการกู้คืนได้อย่างมีนัยสำคัญ

Modular & Low-Code Flexibility: ระบบยืดหยุ่นสูง สามารถติดตั้งเฉพาะโมดูลที่ต้องการและปรับเงื่อนไขธุรกิจได้เอง โดยไม่ต้องรื้อโครงสร้าง IT เดิม

ทำไมการติดตามหนี้วันนี้ถึงยากกว่าเดิม

ภาพรวมตลาดสินเชื่อและการบริหารจัดการหนี้กำลังเผชิญแรงกดดันอย่างหนัก จากทั้งภาวะเศรษฐกิจและพฤติกรรมของผู้บริโภคที่เปลี่ยนไปอย่างสิ้นเชิง

ยอดบัญชีเติบโตเร็วกว่าจำนวนเจ้าหน้าที่: พอร์ตสินเชื่อที่ขยายตัวอย่างรวดเร็วส่งผลให้ปริมาณบัญชีค้างชำระเพิ่มขึ้นหลายเท่าตัว ขณะที่ทีม Collection มีจำกัด ส่งผลให้เจ้าหน้าที่ไม่สามารถดูแลลูกหนี้ได้อย่างทั่วถึง

พฤติกรรมลูกหนี้เปลี่ยนไป: ผู้บริโภคยุคใหม่ตอบสนองต่อการโทรศัพท์น้อยลง แต่ให้ผลลัพธ์ที่ดีกว่าเมื่อติดต่อผ่านช่องทางดิจิทัล เช่น ข้อความ แอปพลิเคชัน หรือ self-service channels การใช้กลยุทธ์แบบเดียวกับลูกหนี้ทุกราย (One-size-fits-all) จึงไม่ได้ผลอีกต่อไป

อ้างอิง: ธนาคารแห่งประเทศไทย, สถิติหนี้ครัวเรือน ณ ไตรมาส 4/2568 — ยอดคงค้างประมาณ 16.44 ล้านล้านบาท คิดเป็นราว 86.7% ของ GDP ดูข้อมูลชุดหนี้ครัวเรือนได้ที่ bot.or.th หมวด Household Debt

ปัญหาของระบบติดตามหนี้แบบเดิมเทียบกับระบบติดตามหนี้ด้วย AI

เมื่อวางกระบวนการติดตามหนี้แบบเดิมเทียบกับระบบที่มี AI เข้ามาช่วย ความแตกต่างจะเห็นได้ชัดในหลายมิติ ตั้งแต่วิธีเลือกบัญชี ไปจนถึงความเร็วในการปรับกลยุทธ์:

หัวข้อ 

การติดตามหนี้แบบดั้งเดิม 

ระบบติดตามหนี้ด้วย AI 

การเลือกบัญชีที่จะติดต่อ 

โทรทุกบัญชีตามลำดับรายชื่อ 

จัดลำดับบัญชีตามโอกาสกู้คืนสูงสุดก่อน 

ช่วงเวลาที่ติดต่อ 

โทรตามเวลาทำงานปกติของทีม 

เลือกช่วงเวลาตามพฤติกรรมของลูกหนี้แต่ละราย 

ช่องทางการติดต่อ 

ใช้ช่องทางเดียวกับทุกคน 

เลือกช่องทางที่แต่ละกลุ่มตอบสนองดีที่สุด 

การตรวจจับความเสี่ยง 

รู้ปัญหาหลังค้างชำระไปแล้ว 

แจ้งเตือนล่วงหน้าก่อนบัญชีจะมีปัญหา 

การรายงานผล 

รายงานล่าช้า ไม่เรียลไทม์ 

เห็นสถานะพอร์ตแบบเรียลไทม์ 

ฐานการตัดสินใจ 

อาศัยประสบการณ์และสัญชาตญาณ 

อ้างอิงข้อมูลและการวิเคราะห์ของ AI 

การปรับกลยุทธ์ 

ต้องรอทีม IT ทุกครั้งที่ต้องเปลี่ยน 

ทีมงานปรับเงื่อนไขได้เองผ่านการตั้งค่า 

จุดที่เปลี่ยนไปจริง ๆ ไม่ได้อยู่ที่ความเร็วในการโทรเพียงอย่างเดียว แต่อยู่ที่การรู้ล่วงหน้าว่าบัญชีไหนควรได้รับความสำคัญก่อน ก่อนที่เจ้าหน้าที่จะหยิบโทรศัพท์ขึ้นมาด้วยซ้ำ

วิวัฒนาการของระบบติดตามหนี้ด้วย AI: สู่ยุคที่ 3 คาดการณ์ก่อนเป็นหนี้เสีย

ขั้นที่ 1: วิเคราะห์และจัดลำดับ (Analyze & Prioritize)

ระบบประมวลผลประวัติการชำระ พฤติกรรมการใช้บัญชี และผลการตอบสนองต่อการติดต่อในอดีต ออกมาเป็นคะแนนความเสี่ยงและโอกาสกู้คืน (Risk & Recovery Score) แบบเรียลไทม์ เจ้าหน้าที่จึงรู้ทันทีว่าวันนี้ควรเริ่มจากบัญชีใด

ขั้นที่ 2: กำหนดกลยุทธ์อัตโนมัติ (Automate Strategy)

ระบบแนะนำช่องทางที่เหมาะสม เช่น SMS, โทรศัพท์, แอปพลิเคชัน หรือจดหมาย พร้อมช่วงเวลาที่เหมาะสมที่สุด ก่อนเจ้าหน้าที่จะเริ่มติดต่อ ลดการเดาและการลองผิดลองถูก

ขั้นที่ 3: บริหารและวัดผล (Monitor & Optimize)

ผู้บริหารติดตามประสิทธิภาพทีมงาน อัตราการกู้คืน และภาพรวมพอร์ตผ่าน Dashboard และสามารถปรับเงื่อนไขกลยุทธ์ได้ทันทีผ่านการตั้งค่า โดยไม่ต้องรอคิวทีม IT

ต้นทุนแฝงที่หลายองค์กรมองข้าม

การประเมินงบประมาณติดตามหนี้แบบเดิมมักโฟกัสเฉพาะต้นทุนที่มองเห็นชัด เช่น เงินเดือนเจ้าหน้าที่ ค่าโทรศัพท์ หรือค่าระบบ แต่ต้นทุนก้อนใหญ่กว่านั้นมักซ่อนอยู่ในรูปแบบอื่น:

Opportunity Loss: บัญชีที่มีโอกาสชำระคืนสูงไม่ได้รับการติดต่อในจังหวะเวลาที่เหมาะสม

Operational Inefficiency: ทีมงานเสียเวลาไปกับบัญชีที่พร้อมจ่ายเองอยู่แล้ว หรือกลุ่มที่ไม่ตอบสนองไม่ว่าจะพยายามเท่าไร

Compliance Risk: กระบวนการแบบ manual ที่ขาดบันทึกตรวจสอบย้อนหลัง (Audit Trail) ที่ชัดเจน

ทุกบาทที่กู้คืนไม่ทันเวลา คือต้นทุนจริงที่กระทบกำไรขององค์กร แม้จะไม่ปรากฏในรายงานค่าใช้จ่ายบรรทัดไหนก็ตาม

ผลลัพธ์ทางธุรกิจที่วัดผลได้จริง

เมื่อระบบเริ่มจัดลำดับความสำคัญและเลือกช่องทางให้ถูกต้องตั้งแต่ต้นทาง ผลลัพธ์จะสะท้อนออกมาให้เห็นได้ในหลายมิติของธุรกิจ ตั้งแต่ระดับปฏิบัติการไปจนถึงระดับการตัดสินใจของผู้บริหาร:

อัตราการตอบสนองสูงขึ้น จากการติดต่อถูกช่องทางและถูกเวลา

ต้นทุนต่อบาทที่กู้คืนได้ลดลง เพราะทรัพยากรถูกใช้ตรงจุดมากขึ้น

เจ้าหน้าที่หนึ่งคนดูแลพอร์ตได้มากขึ้นอย่างมีประสิทธิภาพโดยไม่ต้องเพิ่มจำนวนทีม

ผู้บริหารมองเห็นความเสี่ยงและกระแสเงินสดล่วงหน้า ปรับกลยุทธ์ได้ทันเหตุการณ์

บทพิสูจน์ความสำเร็จระดับ Enterprise-Grade (Proven Business Outcomes)

แม้ความท้าทายในแต่ละระบบจะต่างกัน แต่ภายใต้โครงสร้างเทคโนโลยี AI และระบบอัตโนมัติ (Automation) จากผู้พัฒนาระดับภูมิภาคอย่าง JurisTech ได้พิสูจน์ให้เห็นถึงผลลัพธ์ในการยกระดับประสิทธิภาพ (Operational Efficiency) และความคล่องตัวในการปรับตัวของธุรกิจอย่างเป็นรูปธรรมมาแล้วในหลายประเทศ ตัวอย่างเช่น เพิ่มขีดความสามารถในการตัดสินใจอัตโนมัติ: กรณีศึกษาจากองค์กรการเงินชั้นนำอย่าง AEON Credit Service (มาเลเซีย) พบว่าระบบสามารถประมวลผลและตัดสินใจได้แบบอัตโนมัติ (Auto-judgement ratio) สูงถึง 42% โดยไม่ต้องพึ่งพากำลังคน ซึ่งหากนำศักยภาพนี้มาใช้ในฝั่งการติดตามหนี้ จะช่วยให้ทีมงานลดเวลาการทำงานซ้ำซ้อนได้อย่างมาก ซึ่งผลลัพธ์นี้เกิดขึ้นจากการนำระบบ Digital Onboarding และระบบจัดการสินเชื่อ (Loan Origination System - LOS 3.0) เข้ามาใช้งานแบบเต็มรูปแบบ ช่วยให้กระบวนการตั้งแต่การประเมินเบื้องต้น, e-mandate, e-signature ไปจนถึงโมเดลการให้คะแนน (Scoring models) เป็นไปอย่างอัตโนมัติและรวดเร็วขึ้น

Explainable AI: คำตอบสำหรับยุค Responsible Lending

ตาม เกณฑ์การปล่อยสินเชื่ออย่างรับผิดชอบ (Responsible Lending) ของธนาคารแห่งประเทศไทย การใช้ AI ในธุรกิจการเงินต้องไม่ใช่ "กล่องดำ" ที่อธิบายไม่ได้ ระบบ AI Collection ของ TBN จึงถูกออกแบบให้เป็น Explainable AI (XAI) ที่สามารถ:

  • อธิบายเหตุผลเบื้องหลังการตัดสินใจได้ชัดเจน
  • ตรวจสอบที่มาของข้อมูลได้
  • รองรับการตรวจสอบจากผู้กำกับดูแล

บทบาทของระบบติดตามหนี้ด้วย AI กับเจ้าหน้าที่ติดตามหนี้

การแจ้งเตือนหลายช่องทาง AI เข้ามาเสริมพลังการทำงานของทีม ไม่ได้เข้ามาแทนที่คน โดยแบ่งบทบาทกันดังนี้:

AI รับหน้าที่: งานซ้ำซ้อน การคำนวณ การวิเคราะห์ข้อมูลปริมาณมาก และการคัดกรองรายชื่อ

เจ้าหน้าที่รับหน้าที่: การเจรจาต่อรองในเคสซับซ้อน การใช้วิจารณญาณ และการดูแลความสัมพันธ์กับลูกค้า

ผลคือทีมงานชุดเดิมสร้าง productivity ได้สูงขึ้น โดยไม่ต้องแบกภาระงานจนเกิดภาวะงานล้นมือ

Checklist: ประเมินความพร้อมองค์กรก่อนเริ่มใช้งาน

เมื่อเห็นภาพแล้วว่า AI กับคนแบ่งบทบาทกันอย่างไร ขั้นตอนถัดไปคือการสำรวจองค์กรของตัวเองก่อนตัดสินใจลงทุน คำถาม 5 ข้อนี้ช่วยประเมินความพร้อมได้เบื้องต้น:

อัตราการตอบสนอง (Response Rate) ของทีม Collection ปัจจุบันอยู่ที่เท่าไร

เจ้าหน้าที่กำลังเสียเวลากับขั้นตอนใดมากที่สุดในแต่ละวัน

องค์กรแบ่งกลุ่มลูกหนี้ตามการให้คะแนนความเสี่ยงแล้วหรือยัง

คุณภาพข้อมูล (Data Readiness) พร้อมสำหรับการประมวลผลด้วย AI หรือไม่

มีการกำหนด KPI และเป้าหมายการกู้คืนหนี้ที่ชัดเจนแล้วหรือยัง

Expert Tips จากทีม TBN

นอกจาก Checklist ข้างต้น ทีมงาน TBN ที่เชียวชาญในการติดตั้งระบบให้สถาบันการเงินมาแล้วหลายแห่ง มีข้อแนะนำเพิ่มเติมจากประสบการณ์หน้างานจริงดังนี้:

เริ่มจากโมดูลที่แก้ปัญหาเร่งด่วนที่สุดก่อน แล้วค่อยขยายทีละส่วน ไม่จำเป็นต้องเปลี่ยนทุกระบบพร้อมกัน

คุณภาพข้อมูลคือรากฐาน จัดระเบียบข้อมูลให้พร้อมก่อนเริ่มใช้ AI จะให้ผลลัพธ์ที่แม่นยำกว่ามาก

วัดผลอย่างต่อเนื่องและปรับกลยุทธ์ตามผลจริง ไม่ใช่ตั้งค่าครั้งเดียวแล้วปล่อยผ่าน

ทำไมระบบของ TBN จึงนำไปใช้ได้รวดเร็วและมีความเสี่ยงต่ำ

คำแนะนำ "เริ่มทีละโมดูล" ที่ทีมงานฝากไว้ข้างต้น ไม่ใช่แค่เทคนิคการบริหารโครงการ แต่เป็นหลักการที่ฝังอยู่ในโครงสร้างของระบบตั้งแต่ต้น ทำให้การนำไปใช้จริงมีความเสี่ยงต่ำกว่าการเปลี่ยนระบบแบบยกชุด:

Modular Architecture: เลือกเริ่มต้นเฉพาะโมดูลที่จำเป็นก่อนได้ ไม่ต้องเปลี่ยนระบบทั้งหมดพร้อมกันแบบ Big Bang ที่มีความเสี่ยงสูงและใช้เวลานาน

Industry Best Practices: ระบบมาพร้อม Best Practice Framework สำหรับธุรกิจสินเชื่อและธนาคารโดยเฉพาะ นำไปปรับใช้ได้ทันที

Configurable Low-Code Technology: ทีมธุรกิจปรับเปลี่ยน Rule, Logic และ Workflow ได้เองผ่านการตั้งค่า โดยไม่ต้องรอเขียนโค้ดใหม่

เชื่อมต่อเป็นหนึ่งเดียวกับ End-to-End Digital Lending Suite

ความยืดหยุ่นแบบ Modular ที่ทำให้เริ่มต้นได้เร็วนี้ ไม่ได้จำกัดอยู่แค่ภายในระบบติดตามหนี้เพียงระบบเดียว แต่ขยายผลไปถึงการเชื่อมต่อกับ Ecosystem ทั้งหมดของ Lending Solutions ด้วย

Loan Origination System (LOS): ระบบรับสมัครและพิจารณาสินเชื่อ

Loan Management System (LMS): ระบบบริหารจัดการสัญญาและบัญชีสินเชื่อ

Hire Purchase System: ระบบบริหารสินเชื่อเช่าซื้อ

AI Debt Collection System: ระบบติดตามหนี้ด้วย AI

NPL & AMC Solutions: ระบบบริหารจัดการหนี้เสียและสินทรัพย์ด้อยคุณภาพ

แต่ละโมดูลทำงานได้อิสระและเชื่อมต่อกับระบบเดิมขององค์กรได้ทำให้ข้อมูลจากขั้นตอนอนุมัติสินเชื่อไหลต่อเข้าสู่ขั้นตอนติดตามหนี้ได้โดย ไม่ต้องกรอกซ้ำ

คำถามที่พบบ่อย (FAQ)

ระบบ AI Collection เหมาะกับองค์กรขนาดใด?

เหมาะกับธนาคารพาณิชย์ สถาบันการเงิน Non-Bank ผู้ให้บริการสินเชื่อดิจิทัล และบริษัทบริหารสินทรัพย์ (AMC) ที่มีพอร์ตสินเชื่อระดับ Enterprise

เชื่อมต่อกับระบบ Core Banking หรือ Legacy System เดิมได้หรือไม่?

ได้ ระบบรองรับมาตรฐานการเชื่อมต่อระดับองค์กร (Enterprise Integration) และทำงานร่วมกับระบบเดิมขององค์กรได้ทันที

ใช้เวลาติดตั้งนานเท่าใด?

เร็วกว่าการพัฒนาระบบใหม่ทั้งหมดอย่างมีนัยสำคัญ เพราะเป็นระบบ Modular ที่เริ่มจากโมดูลเดียวได้ก่อน ปรับกลยุทธ์เองได้โดยไม่ต้องรอทีม IT และเชื่อมต่อระบบเดิมได้ทันทีโดยไม่ต้องรื้อโครงสร้าง IT ทั้งหมด ระยะเวลาที่แน่นอนขึ้นอยู่กับขอบเขตโมดูลที่เลือกใช้

AI จะแทนที่เจ้าหน้าที่ติดตามหนี้หรือไม่?

ไม่ AI ทำหน้าที่จัดลำดับและวิเคราะห์ข้อมูล ส่วนการเจรจาในเคสซับซ้อนและการดูแลความสัมพันธ์กับลูกค้ายังต้องอาศัยคน AI ช่วยให้ทีมทำงานได้อย่างมีเป้าหมายมากขึ้น ไม่ได้เข้ามาแทนที่

สรุป: ก้าวสู่ยุคใหม่ของการบริหารหนี้อย่างยั่งยืน

การติดตามหนี้ที่มีประสิทธิภาพในยุคนี้ หากเราสามารถจัดการการโทรหาคนที่ใช่ ในเวลาที่ใช่ ด้วยวิธีที่ใช่ ระบบติดตามหนี้ด้วย AI ช่วยให้ทีมงานชุดเดิมทำงานได้ตรงเป้าหมายมากขึ้น โดยไม่ต้องเพิ่มกำลังคน องค์กรก็สามารถบริหารจัดการทรัพยากรได้มีประสิทธิผลมากขึ้น ไปถึงเป้าหมายทางธุรกิจได้ตรงจุดและรวดเร็วขึ้น

TBN Corporation พร้อมให้คำปรึกษาและออกแบบ ระบบที่เหมาะกับพอร์ตสินเชื่อและกระบวนการ ทำงานขององค์กรโดยเฉพาะ ดูรายละเอียดระบบสินเชื่อดิจิทัลครบวงจรโดย TBN หรือ ติดต่อทีม TBN เพื่อประเมินแนวทางที่เหมาะกับองค์กร

RECENT POSTS

29 ต.ค. 26
ข่าวสาร

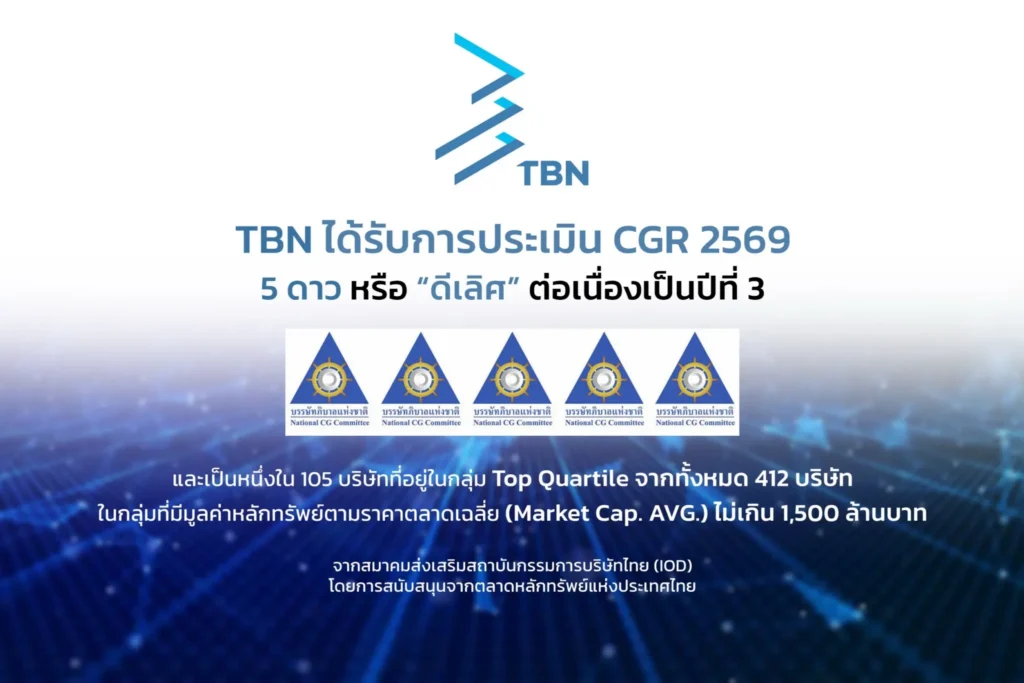
TBN CGR 5 ดาว คือผลการประเมินการกำกับดูแลกิจการที่ดีของบริษัท ทีบีเอ็น คอร์ปอเรชั่น จำกัด (มหาชน) หรือ TBN ซึ่งได้รับระดับ 5 ดาว หรือ “ดีเลิศ”

TBN ได้รับคะแนน CGR ระดับ 5 ดาว หรือ “ดีเลิศ” ประจำปี 2569 ต่อเนื่องเป็นปีที่ 3 จาก IOD พร้อมติดกลุ่ม Top Quartile (1 ใน 105 บริษัท จากทั้งหมด 412 บริษัท) ในกลุ่มบริษัทจดทะเบียนที่มี Market Cap. เฉลี่ยไม่เกิน 1,500 ล้านบาท
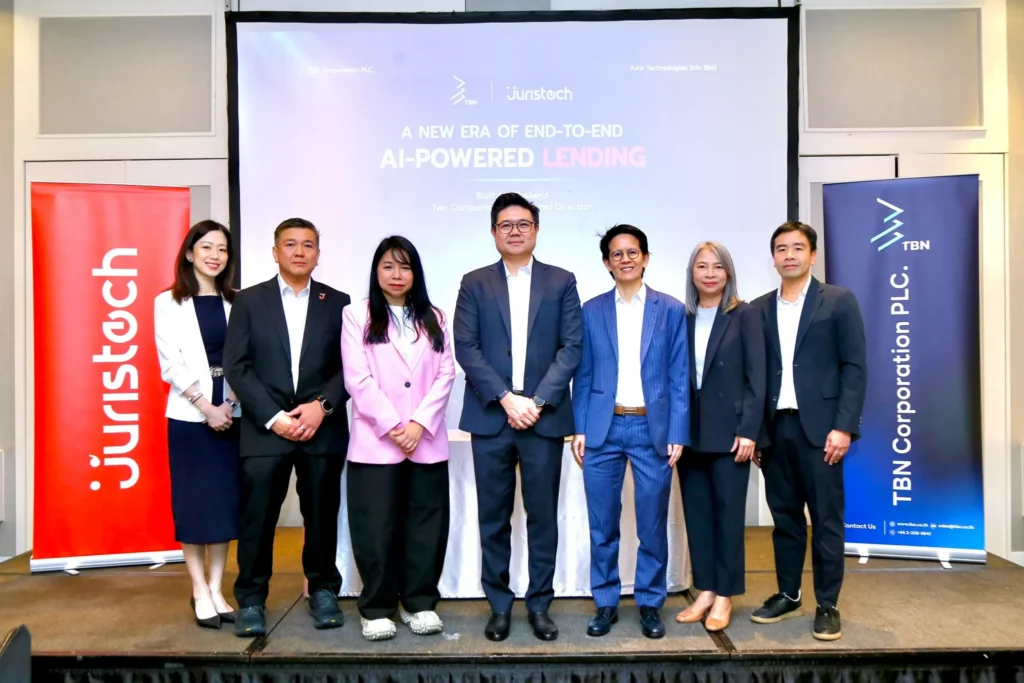
Executives team TBN & Juristech
29 ต.ค. 26
ข่าวสาร

TBN ผนึก Juristech รุกธุรกิจสินเชื่อดิจิทัลครบวงจร เจาะกลุ่ม Non-Bank

TBN ลงนาม MOU แบบ Exclusive กับ Juristech ผู้เชี่ยวชาญระบบสินเชื่อจากมาเลเซีย ยกระดับสู่ผู้ให้บริการ End-to-End Lending ในไทย เจาะกลุ่ม Non-Bank กว่า 3,600 แห่ง พร้อมตั้งเป้าสร้างรายได้ประจำ และคาดรับรู้รายได้จากความร่วมมือนี้ตั้งแต่ไตรมาส 2/2570
AMC ไทย 86 แห่ง กำลังจัดการ NPL ในระบบการเงินไทย
31 ส.ค. 26
บทความ

AMC ไทย 86 แห่งจัดการ NPL ไม่ทัน: วิกฤตที่ต้องใช้เทคโนโลยีเร่งแก้

AMC ไทย ทั้ง 86 แห่งจัดการ NPL ได้ปีละราว100,000 ล้านบาท แต่ NPL ที่มีอยู่ในระบบสูงถึง 1 ล้านล้านบาท เท่ากับต้องใช้เวลา 7-10 ปี กว่าจะจัดการได้หมด บทความนี้อธิบายว่า AMC ไทยคืออะไร ทำไมปัญหานี้สำคัญ และเทคโนโลยี จะช่วยเร่งกระบวนการนี้ได้อย่างไร
Top
เมนูหลัก
นักลงทุนสัมพันธ์
เรียนรู้ทักษะ
ร่วมงาน
ติดต่อเรา

เราใช้คุกกี้เพื่อพัฒนาประสิทธิภาพ และประสบการณ์ที่ดีในการใช้เว็บไซต์ของคุณ คุณสามารถศึกษารายละเอียดได้ที่ นโยบายความเป็นส่วนตัว

ตั้งค่าความเป็นส่วนตัว

คุณสามารถเลือกการตั้งค่าคุกกี้โดยเปิด/ปิด คุกกี้ในแต่ละประเภทได้ตามความต้องการ ยกเว้น คุกกี้ที่จำเป็น

ยอมรับทั้งหมด
จัดการความเป็นส่วนตัว บันทึกการตั้งค่า